Rēķina paraugs ar visiem obligātajiem rekvizītiem
Divi īsti rēķinu paraugi PDF formātā un saraksts ar to, kam rēķinā jābūt pēc likuma. Ja negribi pārrakstīt paraugu ar roku, Rēķis šādu rēķinu ar taviem rekvizītiem izveido dažās minūtēs.
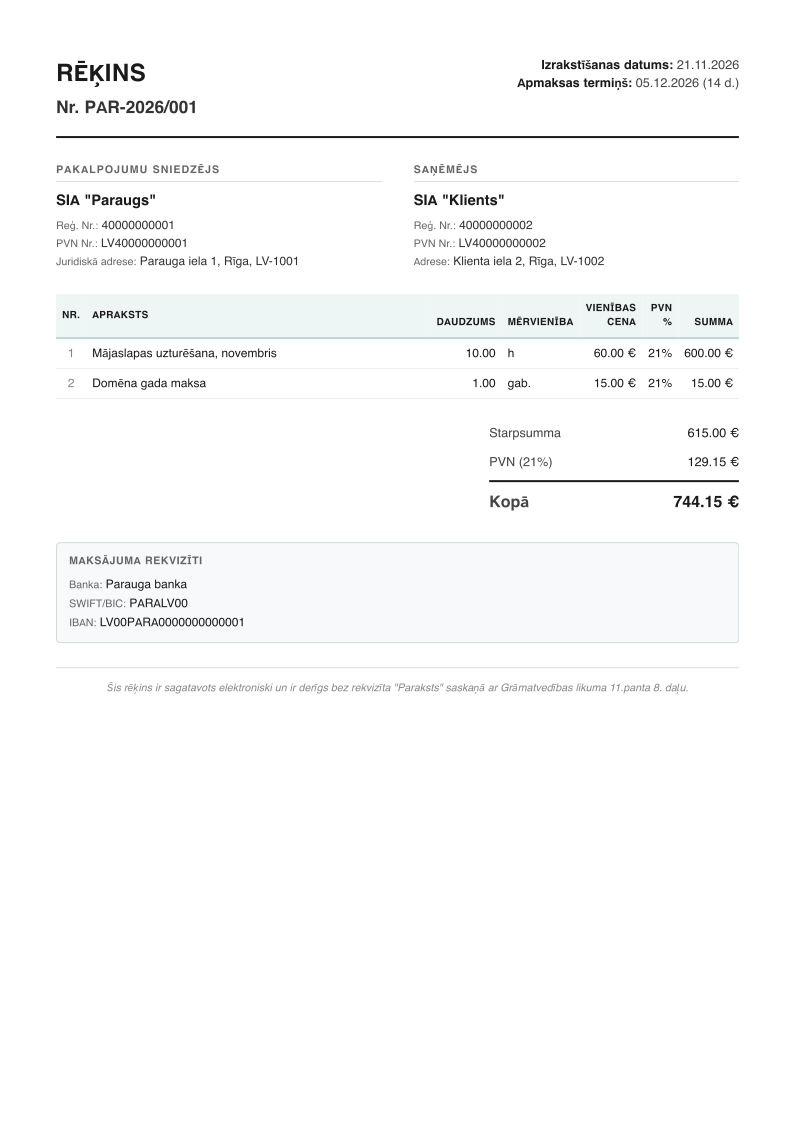
Rēķina paraugs PDF formātā
Rēķina paraugs PVN maksātājam: SIA rēķins ar 21% PVN Rēķins PVN maksātājam
SIA rēķins ar divām pozīcijām un 21% PVN.
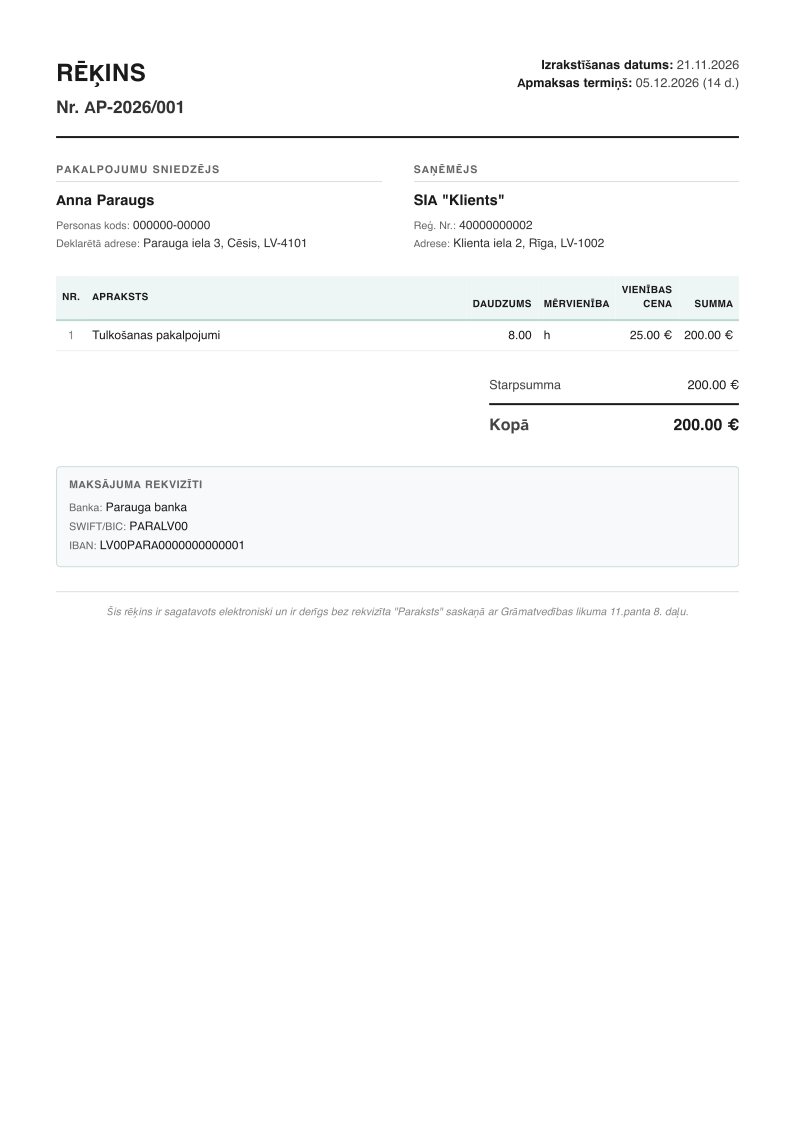
Pašnodarbinātā rēķina paraugs bez PVN Pašnodarbinātā rēķins bez PVN
Fiziskas personas rēķins, kas nav PVN maksātāja.
Paraugi izveidoti ar Rēķi. Visi dati tajos ir izdomāti.
Kas rēķinā jānorāda
Rēķins ir attaisnojuma dokuments, un tā rekvizītus nosaka Grāmatvedības likuma 11. panta piektā daļa.
- dokumenta nosaukums, datums un numurs
- rēķina izrakstītāja nosaukums un reģistrācijas numurs
- ziņas, kas ļauj nepārprotami identificēt rēķina saņēmēju
- darījuma apraksts un vērtība naudā, ja vajadzīgs, arī daudzums un mērvienība
- atbildīgās personas paraksts, ar izņēmumiem, kas aprakstīti zemāk
Kas papildus jānorāda PVN maksātājam
Reģistrēts PVN maksātājs izraksta nodokļa rēķinu. Tā saturu nosaka PVN likuma 125. panta pirmā daļa.
- abu pušu nosaukums, juridiskā adrese un PVN reģistrācijas numurs
- piegādes vai pakalpojuma datums, ja tas atšķiras no rēķina datuma
- preces vai pakalpojuma nosaukums, daudzums un mērvienība
- vienības cena bez PVN un atlaides, ja tās nav iekļautas cenā
- piemērotā PVN likme un aprēķinātā PVN summa
- darījuma kopsumma bez PVN
Nodokļa rēķins jāizraksta ne vēlāk kā piecpadsmitajā dienā pēc darījuma vai avansa saņemšanas. To nosaka PVN likuma 131. panta pirmā daļa.
Pašnodarbinātā un PVN nemaksātāja rēķins
Fiziska persona, kas veic saimniecisko darbību, uzņēmuma nosaukuma vietā norāda savu vārdu, uzvārdu un nodokļu maksātāja reģistrācijas kodu. Pārējie rekvizīti ir tie paši.
Ja neesi reģistrēts PVN maksātājs, Rēķis rēķinu sagatavo bez PVN: bez likmes, bez nodokļa summas un bez PVN numura.
Vai rēķinam vajag parakstu
Paraksts ir viens no Grāmatvedības likuma rekvizītiem, bet likums pieļauj izņēmumus. Rēķins bez paraksta der kā ārējs attaisnojuma dokuments, ja tajā ir pārējie rekvizīti un darījumu apliecina vēl kāds ārējs dokuments ar juridisku spēku. To nosaka 11. panta septītā daļa. Tāpēc elektroniski sagatavoti rēķini parasti ceļo bez paraksta.
Rēķins valsts iestādei ir e-rēķins
Rēķinu budžeta iestādei kopš 2026. gada 1. janvāra noformē kā strukturētu e-rēķinu, un PDF paraugs tur vairs neder. No 2028. gada tas pats attieksies uz rēķiniem starp Latvijas uzņēmumiem.
Biežāk uzdotie jautājumi
Vai ir rēķina paraugs Word vai Excel formātā?
Šeit ir PDF paraugi. Word un Excel veidnēs summas un PVN jārēķina pašam, un tur rodas kļūdas. Rēķī ievadi pozīcijas, un numuru, summas un PVN saliek programma.
Kas ir faktūrrēķins?
Tas ir sarunvalodas vārds parastam rēķinam. Ne Grāmatvedības likumā, ne PVN likumā vārda "faktūrrēķins" nav.
Ar ko pavadzīme atšķiras no rēķina?
Pavadzīme pavada preci, rēķins lūdz samaksu. Bieži abus apvieno vienā dokumentā, pavadzīmē-rēķinā. Rēķī tam ir atsevišķs dokumenta veids ar savu numerāciju.
Cik ilgā laikā jāizraksta rēķins?
PVN maksātājam nodokļa rēķins jāizraksta ne vēlāk kā piecpadsmitajā dienā pēc darījuma vai avansa saņemšanas.
Vai rēķinu var izrakstīt angliski?
Jā. Rēķī rēķina valodu izvēlies katram rēķinam atsevišķi, latviski vai angliski.
Saistītās lapas
Izraksti rēķinu ar Rēķi
Bez maksas, bez bankas kartes. Rekvizīti, numurs un PVN ir Rēķa ziņā.
Lapa pārbaudīta 2026. gada 21. novembrī. Tas nav juridisks padoms. Ja šaubies par savu gadījumu, jautā grāmatvedim.